
Změna povinného ručení: kdy smíte za lepším pojištěním?
 7 min. čtení

Redaktorka Banky.cz
Stovky korun ročně, u některých vozidel i tisíce. Tolik dokáže ušetřit správně načasovaná změna pojišťovny povinného ručení. Přesto ji řada řidičů nepodstoupí. Netuší totiž, kdy přesně se do změny pojištění pustit, aby ji pojišťovna odsouhlasila a aby řidiči neplatili pokutu. Pochybnosti mají i ohledně návaznosti nové smlouvy o povinném ručení na tu současnou. Přečtěte si, kdy se vyplatí změna povinného ručení, jak si pohlídat termíny a na co si dát pozor, aby si na vás neposvítila ČKP.
Co si z článku odnést:
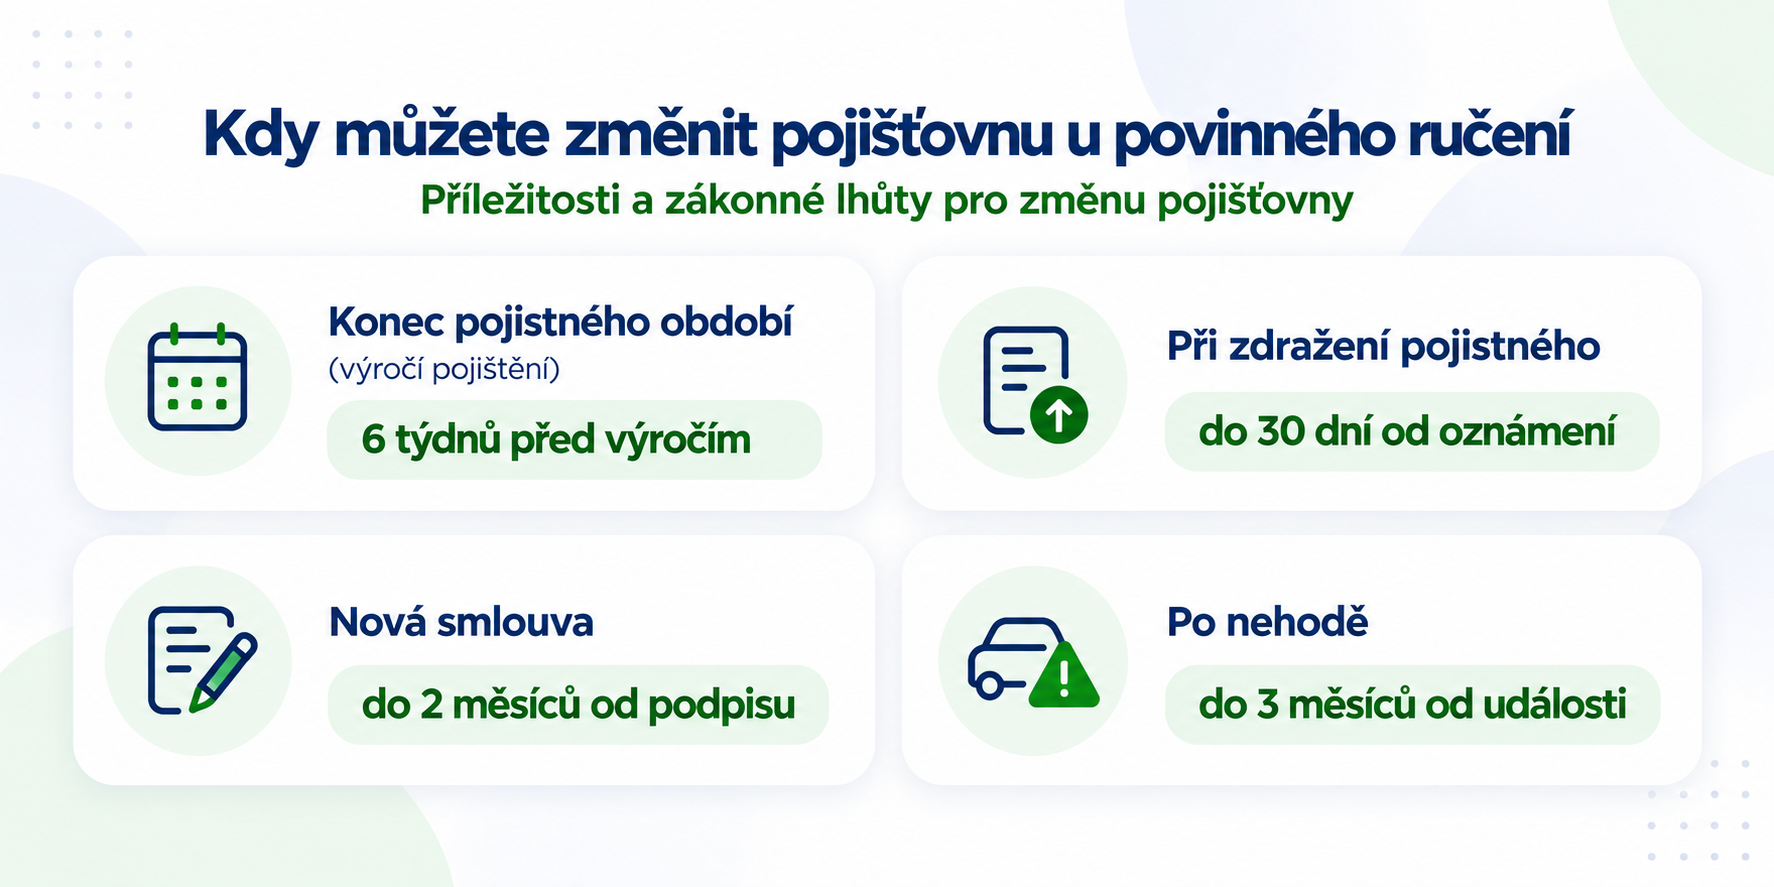
- Změnit pojišťovnu povinného ručení lze jen v konkrétních situacích: k výročí smlouvy, do měsíce od oznámení o zdražení, do dvou měsíců od sjednání nové smlouvy nebo do tří měsíců od pojistné události.
- Nejčastějším je výročí smlouvy – výpověď musí dorazit pojišťovně nejpozději 6 týdnů předem, jinak se smlouva automaticky prodlouží o rok.
- Bonus za bezeškodní průběh vám při změně pojišťovny zůstává – eviduje ho centrálně ČKP a automaticky se promítne do ceny nové smlouvy.
- Nerozhoduje jen cena: porovnávejte i limity pojistného plnění, rozsah asistenčních služeb, spoluúčast a výluky nebo slevy za telematiku či nízký nájezd km.
- Novou smlouvu musíte mít zaplacenou před datem její platnosti, jinak vám nemusí být aktivována – hlídejte si plynulou návaznost na starou smlouvu.
- Mezera bez pojištění hrozí pokutou až 50 000 Kč a příspěvkem ČKP za každý den bez povinného ručení; krátké překrytí obou smluv naopak znamená jen o pár korun navíc.
- Přechod k nové pojišťovně považujte za dokončený až s potvrzením o zániku staré smlouvy, aktivaci a úhradě smlouvy nové a s doručením nové zelené karty.

,,Podmínky povinného ručení se u pojišťoven mění prakticky každý rok. Takže fakt, že jste si loni sjednali to nejvýhodnější pojištění na trhu, ještě neznamená, že je nejvýhodnějším i letos. S velkou pravděpodobností teď najdete zajímavější nabídku, než je ta, kterou vám vaše aktuální pojišťovna poslala na dalších 12 měsíců.”

Výpověď povinného ručení u současné pojišťovny ale nemůžete podat kdykoliv. A rozhodně nesmíte ani jen přestat platit (a doufat, že tím pojistka skončí). Tím byste si akorát vytvořili dluh vůči pojišťovně a vysloužili si negativní záznamy v registrech, plus sankce z dlužného pojistného.
Zákon o pojištění odpovědnosti z provozu vozidla a pojistné podmínky pojišťoven přesně stanovují, kdy lez bez komplikací (a bez vícenákladů) požádat opřechod k jiné pojišťovně.
Novinky ze světa hypoték, půjček či výhodné nabídky přímo na váš e-mail
Kdy se vyplatí změnit pojišťovnu
Než začnete řešit termíny, vyplatí se vytvořit si pravidelný návyk: jednou ročně porovnat nabídky pojišťoven a zjistit, jestli vaše stávající smlouva pořád patří k těm nejlépe nastaveným. Ceny i rozsah krytí rizik se totiž mění podle konkurence na trhu, podle věku řidiče, typu vozidla i regionu, kde auto jezdí.
Když najdete na trhu lepší nabídku, může se vyplatit změnit povinko (a také havarijko) prakticky každý rok.
Odpověď na otázku, kdy změnit povinné ručení, ale záleží hlavně na tom, v jaké fázi smlouvy se zrovna nacházíte. Někdy ji lze podstoupit téměř okamžitě, jindy musíte čekat i několik měsíců.
1. Datum výročí
Povinné ručení se sjednává na dobu neurčitou, ale s 12měsíčním pojistným obdobím. Každý rok se pojistka automaticky prodlužuje o další období (dalších 12 měsíců). Právě termín prodloužení je nejdostupnější příležitostí, kdy změnit pojišťovnu auta.
Výpověď ale musíte stihnout na pojišťovnu doručit nejpozději 6 týdnů před koncem pojistného období (6 týdnů před výročím sjednání smlouvy). Rozhodující stran splnění lhůty je den, kdy výpověď dorazí na pojišťovnu, nikoliv kdy jste ji podepsali nebo odnesli na poštu.
Jestli nevíte, kdy vám pojistné období končí, hledejte datum ve smlouvě, na zelené kartě (v levé horní části), v mobilní aplikaci pojišťovny nebo na stránkách pojišťovny v klientském účtu. Datum platnosti vám mohou sdělit i na infolince pojišťovny.
2. Oznámení o zdražení pojistného na další rok
Druhou možností k ukončení stávající pojistky a přechodu k lepší pojišťovně je zdražení povinného ručení. Jakmile vám pojišťovna oznámí zvýšení ceny na příští rok, získáváte jeden měsícod doručení informace na to, abyste aktuální smlouvu vypověděli (a jinde si našli výhodnější).
Tahle výjimka se ale netýká navýšení kvůli malusu za vaši vlastní škodní historii. To znamená, že když se vám pojištění prodraží kvůli nehodě, nikoliv kvůli nárůstu samotné ceny pojištění, nárok na mimořádnou výpověď nemáte a musíte počkat na výroční termín (ten ale přijde zanedlouho po doručení nové ceny na další období).
3. Po sjednání nové smlouvy
Jestli jste čerstvě podepsali smlouvu a zjistili jste, že jinde je pojištění výhodnější, nemusíte se trápit. Máte totiž dva měsíce na rozmyšlenou. Stačí proto poslat výpověď a domluvit se s novou pojišťovnou na navazujícím termínu. Jakmile pojišťovna výpověď obdrží, běží jí osmidenní lhůta, po jejímž uplynutí pojistka zanikne. Tenhle termín si musíte pohlídat sami a novou smlouvu uzavřít tak, aby na starou bez mezery navázala.
Pojistné, které jste už zaplatili, dostanete zpátky (ponížené o pojistné za dny, kdy jste byli pojištěni). Jestli jste pojistné ještě neplatili, řekne si pojišťovna o pojistnou částku za dny, kdy jste pojištěni skutečně byli.
4. Po nehodě
Další příležitost pro přechod k jiné pojišťovně nabízí sama pojistná událost. Jestliže jste měli nehodu, ale nejste spokojení s tím, jak ji pojišťovna vyřídila, máte na podání výpovědi tři měsíce od pojistné události.
Stejně tak ale může smlouvu ukončit pojišťovna vám. Typicky se to stává lidem, kteří často bourají.
,,Řada lidí se přechodu k jiné pojišťovně bojí s tím, že přijdou o bonus za bezeškodní průběh pojištění. Ale v současnosti už platí pravidlo, že při změně pojistitele vozidla vám bonusy zůstávají. Putují s vámi napříč trhem a nejsou vázány na žádnou pojišťovnu. Vážou se vždy jen na vás (a na vaše rodné číslo nebo na IČO).”

Průběh pojištění (bonusy/malusy) centrálně eviduje Česká kancelář pojistitelů (ČKP). Bonus při změně pojišťovny zůstává stejný a promítne se do ceny nové smlouvy. Přenos bonusu povinného ručení probíhá automaticky, bez toho, abyste museli cokoliv dokládat sami, nebo se s ním nové pojišťovně připomínat.
„To stejné platí pro malus: změnou pojišťovny se svého malusu nezbavíte,“ připomíná Petr Jermář.
Sjednejte si nové havarijní pojištění online
Co ještě porovnávat (vedle ceny povinného ručení)
Nejnižší cena povinného ručení bývá první věc, podle které se lidé chtějí rozhodnout. Jenže: nejlevnější nabídka povinného ručení není vždy nejlepší volbou.
Levnější pojistka může mít nižší limity plnění, nižší počet krytých rizik nebo chudší asistenční služby. A ve chvíli, kdy nastane škoda, může vás rozdíl v podmínkách stát mnohem víc, než kolik jste (i za mnoho let) ušetřili na pojistném.
Než novou smlouvu podepíšete, porovnejte především tyto věci:
- limity pojistného plnění – zákon stanovuje minimum 50 milionů korun na újmu na zdraví i na škodu na majetku, řada pojišťoven ale za mírný příplatek nabízí i vyšší limity. U škody na zdraví se vyplatí mít rezervu, protože náklady na dlouhodobou léčbu nebo trvalé následky mohou být enormní
- rozsah asistenčních služeb – u levnějších variant bývá asistence omezená jen na poruchy v blízkosti bydliště nebo na nižší finanční limit na odtah, náhradní vůz může zcela chybět. Když ale často jezdíte na delší vzdálenosti nebo do zahraničí, vždycky se přesvědčte, do jaké vzdálenosti a v jaké výši si sjednáváte asistenci z povinného ručení
- spoluúčast a výluky – u povinného ručení sice spoluúčast na škodě způsobené jinému nebývá běžná, ale součástí povinka je i připojištění, typicky čelního skla, srážky se zvěří. Spoluúčast může být u levných pojistek vysoká, setkat se při levných pojistkách dá s až nečekanými výlukami
- doplňkové asistenční balíčky a slevy – slevy za bezeškodní historii, za telematiku (sledování jízdního stylu), za nízký roční nájezd kilometrů nebo za kombinaci s dalším pojištěním se mezi pojišťovnami výrazně liší a mohou celkovou cenu ovlivnit víc než samotná pojistka v základním nastavení.
,,Drobný rozdíl v ceně mezi dvěma nabídkami často znamená velký rozdíl v tom, co za ni skutečně dostanete. Porovnávejte proto nabídky jako celek (ve smyslu cena/výkon), nikoliv jen podle ceny samotné.”
Co si pohlídat při výměně pojišťovny
Jakmile vyberete novou pojišťovnu a pošlete výpověď staré smlouvy, přichází fáze, kdy je potřeba pohlídat si pár technických detailů, aby celý přechod na nové pojištění proběhl hladce.
Platnost a úhrada nové pojistky
Nové povinné ručení musí být zaplacené, než nastane datum jeho platnosti. Podle aktuálních pravidel řada pojišťoven už pojištění neaktivuje zpětně. Takže když pojistku uhradíte pozdě, nejste pojištěni. Pojišťovna smlouvu stornovala vám vrátí uhrazenou částku. O peníze sice nepřijdete, ale přicházíte o komplet celé pojištění.
Co když si nové pojištění sjednáte pozdě?
Co se stane, když mezi smlouvami vznikne mezera? Pokud by se stalo, že stará smlouva zanikne dřív, než začne platit nová, auto by po tuto dobu jezdilo bez povinného ručení. To je přestupek, za který hrozí pokuta až do výše 50 000 Kč, a navíc si Česká kancelář pojistitelů účtuje zákonný příspěvek za každý den, kdy bylo vozidlo provozováno bez pojištění. A vámi provozované auto není pojištěné, zjistí během pár dní: celý systém povinného ručení má svou centrální databázi.
Chvilkový souběh pojistek nevadí
Krátké překrytí staré a nové smlouvy nevadí. Když dojde na opačnou situaci, tedy že nová smlouva začne platit o den nebo dva dřív, než skončí ta stará, je vše v pořádku. Jde jen o to, že na pár dní zaplatili pojistné dvakrát (v řádu desítek korun). Mnohem bezpečnější je nechat smlouvy krátce překrýt než riskovat mezeru bez pojištění.
Co když jste úplně zapomněli vypovědět starou smlouvu?
Když omylem zapomenete vypovědět původní smlouvu, vzniknou tím dvě aktivní smlouvy současně. Samo o sobě to problém není, zákon nezakazuje mít na jedno vozidlo více smluv povinného ručení. Stává se to hlavně tehdy, když pojistník zapomene starou smlouvu vypovědět a mezitím uzavře novou.
V takovém případě je potřeba co nejdřív kontaktovat starou pojišťovnu a doložit, že už máte sjednané povinné ručení jinde – to je platný důvod k výpovědi (zánik pojistného zájmu), a původní pojišťovna by měla nespotřebované pojistné za přeplacené období vrátit.
,,Kdyby došlo k pojistné události a vozidlo mělo dvě aktivní smlouvy, pojišťovny se na plnění podílejí rovným dílem (každá typicky 50 %). Duplicita tak sice není protiprávní, ale je zbytečná”
Jak správně napsat výpověď starého povinného ručení
Praktický návod krok za krokem i vzor výpovědi povinného ručení najdete v tomto článku. Stačí si vzor stáhnout, doplnit svými údaji, podepsat a odeslat pojišťovně.
Kdy je změna pojišťovny definitivně hotová
Přechod k jiné pojišťovně můžete považovat za dokončený až ve chvíli, kdy máte potvrzení, že stará smlouva zanikla k požadovanému datu, nová smlouva je aktivní a zaplacená a nová zelená karta (potvrzení o pojištění) dorazila na váš e-mail nebo do klientské zóny.
Teprve pak je jisté, že mezi oběma smlouvami nevznikla mezera a auto je pojištěné bez přerušení.
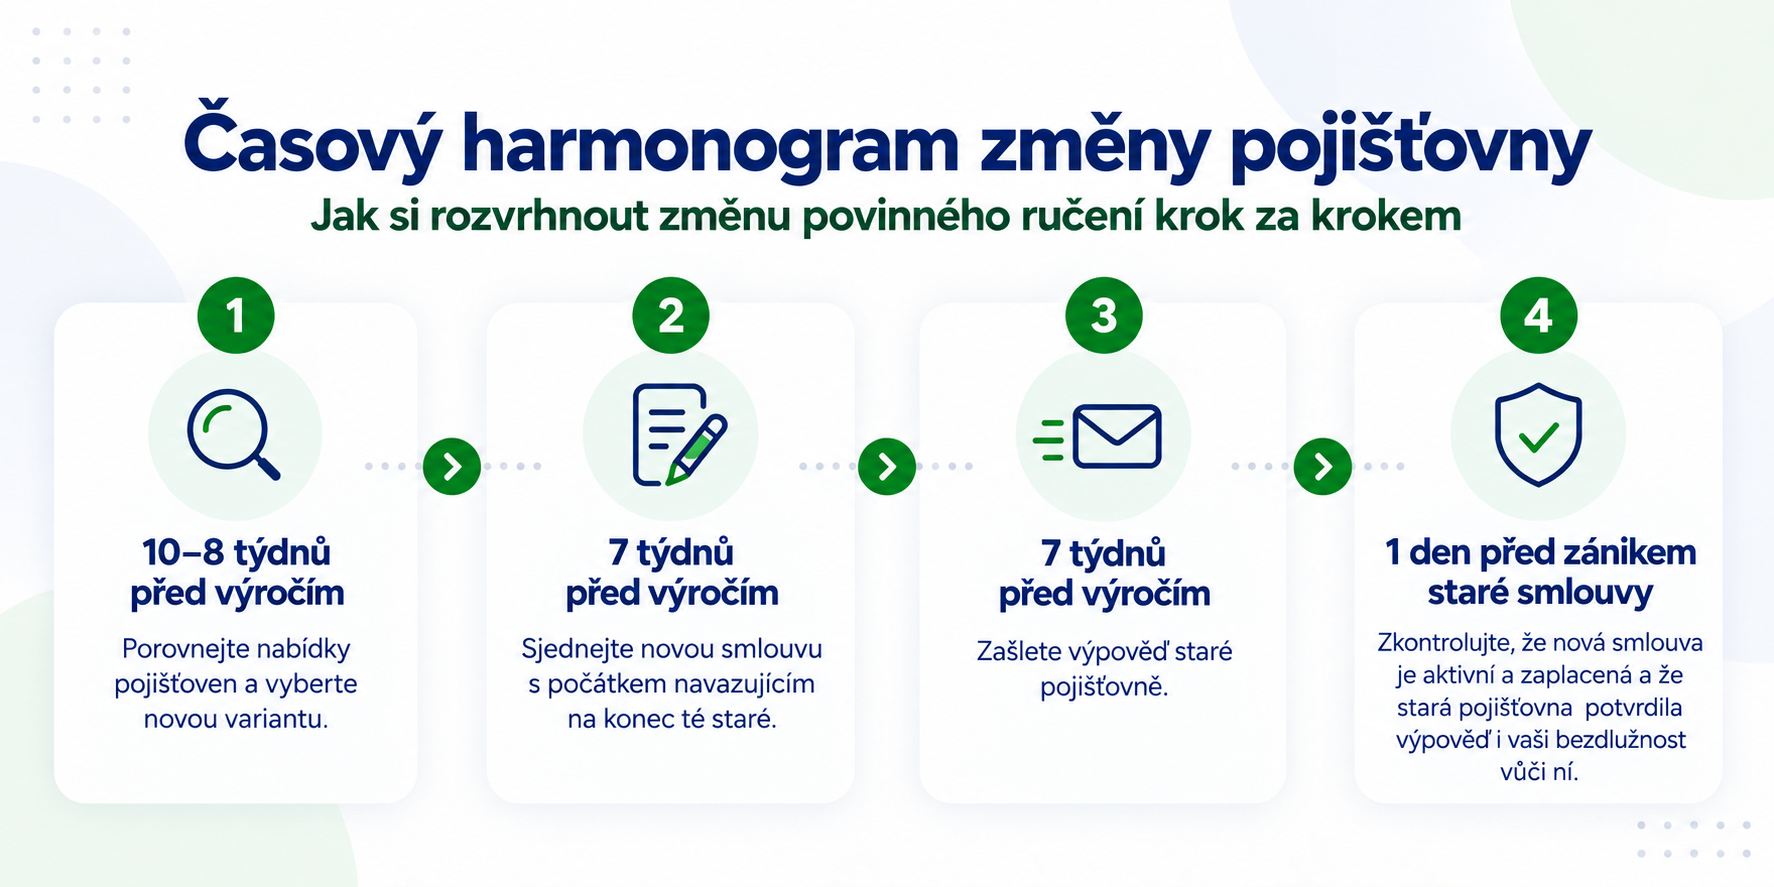
Jak navázat novou smlouvu na tu původní?
Aby byla změna pojišťovny auta plynulá a bezproblémová, začněte porovnáním nabídek na trhu. Vyberte novou pojišťovnu a nastavení limitů i krytých rizik (připojištění). Včas si nové pojištění sjednejte (a nejlépe i rovnou zaplaťte).
Následně písemně vypovězte stávající smlouvu a odešlete na pojišťovnu (s prokazatelným doručením). Nakonec ještě pohlídejte, že vám pojišťovna poslala potvrzení o ukončení stávajícího povinného ručení a potvrzení o vaší bezdlužnosti vůči ní.
Co když termín propásnete?
Když se nevejdete do termínu, současné povinné ručení se automaticky prodlužuje o další rok. Některé pojišťovny jsou otevřené individuálnímu jednání a mohou vám pojistku ukončit, i když se ozvete o něco později. Počítejte ale s administrativním poplatkem.
Během dalšího pojistného období může dojít k pojistné události – pak máte novou příležitost pojistku změnit. Jinak budete muset počkat až do doby, než vám pojišťovna zašle oznámení o ceně na další období, anebo do konce obnoveného pojistného období.
„Mimochodem, pojistku můžete vypovědět klidně i půl roku předem. Oněch 6 týdnů je až nejzazší limit,“ ujasňuje Jermář a dodává: „Pak ale včas pamatujte na sjednání nového pojištění!“
Zdroje:
- zakonyprolidi.cz: Zákon č. 30/2024 Sb., o pojištění odpovědnosti z provozu vozidla (3.9.2026)
- ckp.cz: Změny v povinném ručení od 1. dubna 2024 (3.9.2026)
- ckp.cz: Příspěvek do garančního fondu – nejčastěji kladené dotazy (3.9.2026)
- epojisteni.cz: Bonus a malus u povinného ručení v roce 2026 (3.9.2026)
- epojisteni.cz: Auto bez povinného ručení. Jaké jsou sankce? (3.9.2026)
- usetreno.cz: Pokuty za nezaplacené povinné ručení (3.9.2026)