
Půjčka pro nezaměstnané: Lze získat úvěr bez práce? A co se dokládá místo mzdy?
 8 min. čtení

Redaktorka Banky.cz
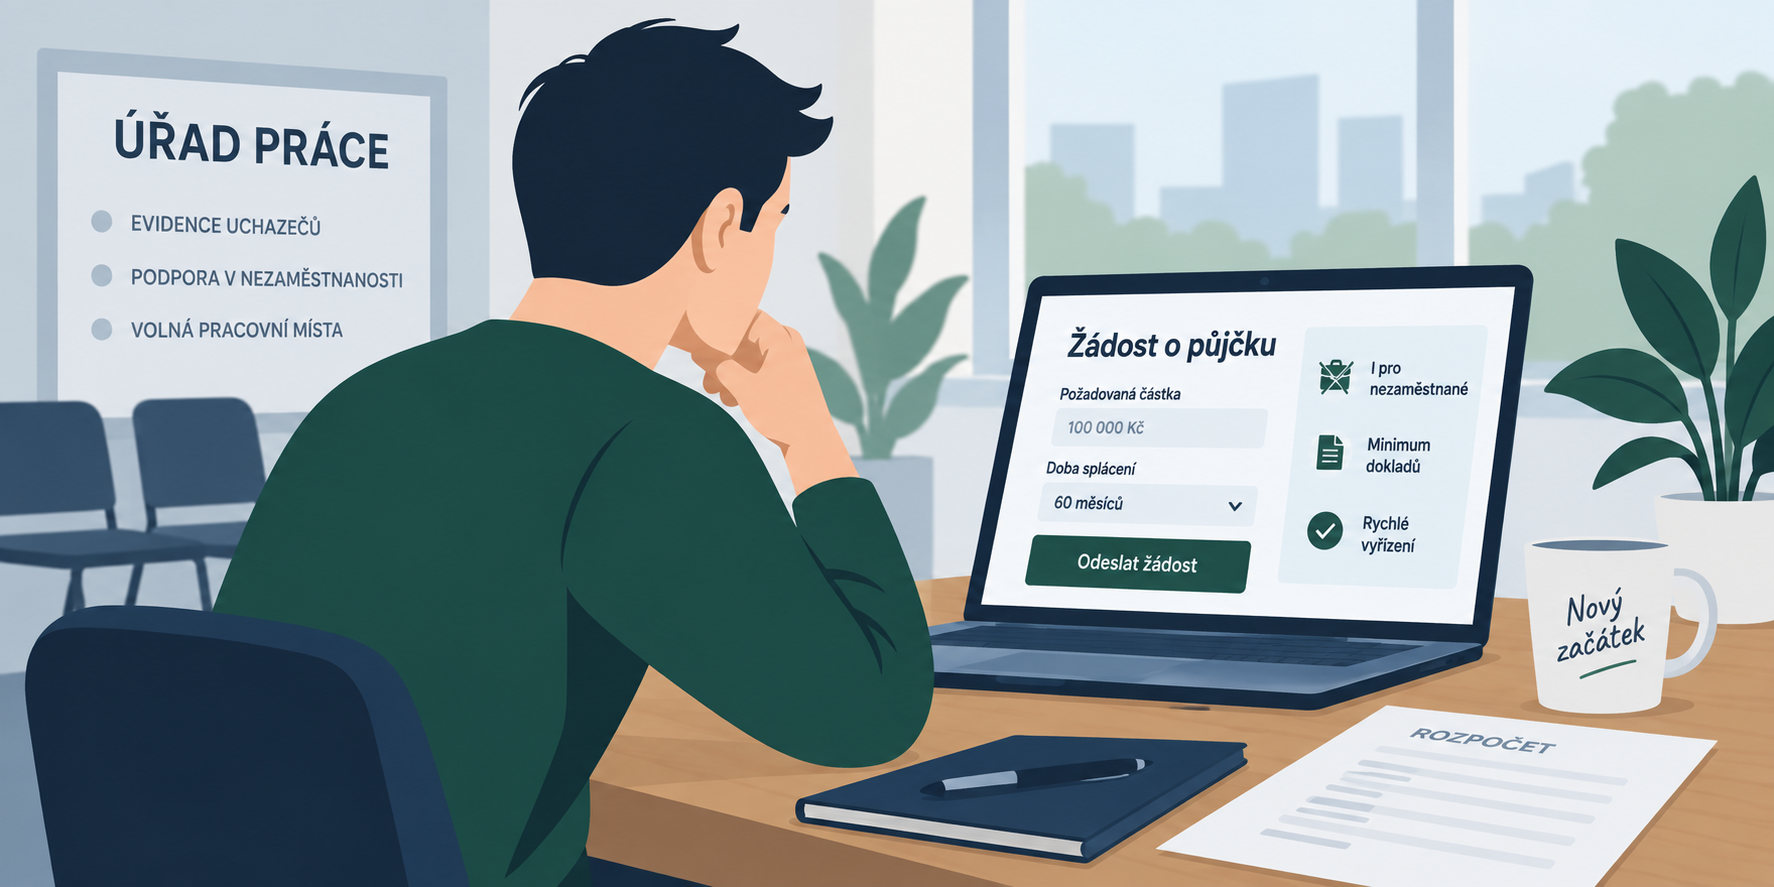
Ztráta zaměstnání je celkem běžná událost. Firmy ukončují provozy, restrukturalizují pracovní místa, stěhují se. Stejně běžné jsou i nečekané výdaje navíc. Pokazí se lednice, pračka, přijde vyúčtování za elektřinu nebo plyn, auto stávkuje. Jenže vaše úspory nepokryjí výdaj. Co s tím? Existuje něco jako půjčka pro nezaměstnané? Je bezpečná? A na co si dát největší pozor, abyste nenaletěli?
| Produkt | Naše hodnocení: | RPSN 5 000 Kč | Splátka 5 000 Kč | Max. výše úvěru | ||
|---|---|---|---|---|---|---|
|
Doporučujeme
 |
První půjčka Zaplo zdarma Více informací | První půjčka zdarma | 0 % | 5 000 Kč | 16 000 Kč | |
|
Doporučujeme
 |
Půjčka Kamali Více informací | Mám zájem | 49 % | 5 165 Kč | 20 000 Kč | |
|
Doporučujeme
|
Razdva půjčka Více informací | Mám zájem | 206 % | - | 250 000 Kč | |
|
Flexibilní půjčka Více informací | Mám zájem | 300 % | 5 604 Kč | 80 000 Kč | |


Co si z článku odnést:
- Práce není podmínka. Úvěr lze získat i bez zaměstnání, protože zákon vyžaduje jen doložitelný pravidelný příjem, ne pracovní smlouvu. Příjmem může být i například podpora v nezaměstnanosti, výživné, invalidní důchod nebo příjem z pronájmu.
- Banky obvykle odmítnou. Samotná podpora v nezaměstnanosti bankám nestačí, protože je nízká a vyplácí se jen 5 až 11 měsíců. Šanci u bank zvyšuje až další doložitelný příjem, ručitel nebo spoludlužník.
- Nebankovní poskytovatelé podporu akceptují. Jde ale jen o nižší, krátkodobé půjčky (obvykle do 30 tisíc se splatností do 30 dní) a jsou dražší, protože poskytovatel nese vyšší riziko.
- Příjem z podpory se dokládá rozhodnutím Úřadu práce, případně výpisem z účtu a potvrzením o vedení v evidenci uchazečů.
- Pozor na "bez příjmu", "bez registru" a "ihned". Když se sejdou všechny tři najednou, je to varovný signál. Skutečně bez ověření příjmu a registrů půjčují jen lichváři. Ti si ověřují majetek, především nemovitosti, které pak svým nesplácejícím klientům rychle zabaví.
- Půjčka není jediné řešení. Využít se dají nezadlužující alternativy jako mimořádná okamžitá pomoc (MOP), superdávka, dohoda s věřitelem nebo dodavatelem o odkladu splátek. Se vším pomohou bezplatné poradny při finanční tísni.
Článek se věnuje výhradně lidem, kteří skutečně přišli o zaměstnání, jsou vedení v evidenci Úřadu práce a buď pobírají podporu v nezaměstnanosti, nebo na ni sice již nemají nárok, ale stále zůstávají v evidenci Úřadu práce.
Proto, pokud hledáte spíš informace o financování osob, které jen nemají zaměstnavatele (OSVČ, důchodců nebo studentů), porozhlédněte se našich samostatných článcích k těmto tématům. Podmínky i rizika se totiž dost liší.

,,Odpověď zní ano, ale s omezeními.Zaměstnání není zákonná podmínka pro poskytnutí úvěru.Zákon o spotřebitelském úvěru po poskytovateli nechce, abyste měli pracovní smlouvu. Chce po něm něco jiného: abyposoudil vaši schopnost úvěr splácet, a to zodpovědně, na základě doložitelných údajů”

„Jinými slovy – bance ani nebankovní společnosti nejde o razítko od zaměstnavatele samo o sobě, ale o jistotu, že peníze, co vám půjčí, se jim vrátí. A k tomu musíte prokázat dostatečný pravidelný příjem. Tím ale nemusí být mzda,“ pokračuje Jermář.
Klidně se může jednat o podporu v nezaměstnanosti, invalidní důchod, výživné, příjem z pronájmu nebo jinou pravidelnou (a doložitelnou) záležitost. Právě od toho, co tvoří váš příjem, se odvíjí, jestli s žádostí uspějete u banky, nebo „jen“ u nebankovního poskytovatele.
Půjčí mi banka, když jsem vedený na Úřadu práce?
Klasická banka nezaměstnanému člověku s podporou v nezaměstnanosti jako jediným příjmem ve většině případů nepůjčí. Už jen z toho důvodu, že podpora v nezaměstnanosti je jednak nízká, jednak se vyplácí jen několik měsíců (5 až 11 měsíců, podle věku a odpracované doby). A banky často nabízejí půjčky se splatností až od 12 měsíců.
Ale: když máte vedle podpory i jiný doložitelný příjem (například z pronájmu), když k žádosti přidáte ručitele nebo spoludlužníka se stabilním příjmem, může to s půjčkou vyjít dokonce i u banky. Ale jako samostatnou si půjčku na podporu v nezaměstnanosti u bank nevyřídíte.
Novinky ze světa hypoték, půjček či výhodné nabídky přímo na váš e-mail
Půjčí nezaměstnanému nebankovní společnost?
Tady je situace jiná. Řada nebankovních poskytovatelů dokáže s podporou v nezaměstnanosti pracovat jako s příjmem – zejména u menších, krátkodobých půjček. Typicky jde o půjčku do výplaty, kde slovo „výplata" znamená jakýkoliv očekávaný příjem v následujícím měsíci, tedy i podporu od Úřadu práce. Tyto půjčky se poskytují na krátkou dobu, obvykle do 30 dní, a poskytovatel si před schválením ověří, že budete mít v následujícím měsíci na podporu stále ještě nárok.
Nebankovní půjčka pro nezaměstnané tak existuje a je legální. Jenže vždycky půjde o menší částku a kratší dobu splácení než u běžného bankovního úvěru. To zjistíte i v našem porovnání nebankovních půjček.
Počítá se podpora v nezaměstnanosti jako příjem, který lze doložit?
Ano. Podpora v nezaměstnanosti se považuje za pravidelný příjem a řada nebankovních poskytovatelů ji jako takovou akceptuje. Jak se dokládá:
- rozhodnutí Úřadu práce o přiznání podpory v nezaměstnanosti s uvedenou výší a dobou výplaty
- výpis z bankovního účtu, na který podpora chodí, s posledními několika platbami
- potvrzení o vedení v evidenci uchazečů o zaměstnání
- pokud pobíráte i jinou dávku (například invalidní důchod nebo superdávku) – přiložíte i rozhodnutí o jejím přiznání a výpis o pravidelné platbě.
Podrobněji, jaké typy příjmů poskytovatelé obecně uznávají a jak je správně doložit, popisujeme v samostatném článku o pravidelném příjmu pro účely vyřízení půjčky. Nevíte, na jakou podporu máte po ztrátě zaměstnání nárok a v jaké výši? Vyzkoušejte kalkulačku podpory v nezaměstnanosti.
Existuje legální půjčka pro nezaměstnané bez příjmu?
Půjčka pro nezaměstnané bez příjmu, tedy bez jakéhokoliv doložitelného příjmu, ta v legálním a bezpečném prostředí v podstatě neexistuje. Každý licencovaný poskytovatel má ze zákona povinnost posoudit vaši schopnost splácet, a bez alespoň nějakého doložitelného příjmu (podpora, dávka, výživné) to udělat nemůže.
Legálně proto existuje spíš půjčka pro nezaměstnané bez doložení příjmu ve standardní podobě – tedy bez potvrzení od zaměstnavatele, ale s jiným typem dokladu (výpis z účtu, čestné prohlášení kombinované s dalším ověřením).
Připravili jsme pro vás: Kolik stojí půjčka, která říká, že je bez příjmu? A na co si u ní dát pozor?
Co znamenají nabídky „bez příjmu", „bez registru" a „ihned"
Tahle trojice slov se v reklamách na půjčku pro nezaměstnané ihned objevuje skoro pokaždé, a stojí za to vědět, co za nimi opravdu je:
- „bez příjmu" – v drtivé většině případů to neznamená, že poskytovatel váš příjem vůbec neřeší. Spíš to znamená, že nevyžaduje formální potvrzení od zaměstnavatele a spokojí se s výpisem z účtu nebo čestným prohlášením. Skutečně bez jakéhokoliv ověření příjmu půjčují jen lichváři (těm ale prokazujete svůj majetek)
- „bez registru" – znamená, že poskytovatel toleruje méně závažné finanční prohřešky zaznamenané do registru dlužníků. To se často odráží na vyšší ceně půjčky a ve vyšším riziku pádu do dluhové pasti
- „ihned" – jde o rychlost vyřízení a následné výplaty. Dnes už se díky digitalizaci setkáváme s výplatou do 15 minut od odeslání žádosti (schválení do několika minut, stejně tak vyplacení). Rychlost ale nabádá žadatele, aby nevěnoval příliš pozornosti smlouvě o půjčce, stejně tak jejím obchodním podmínkám. Na to pozor!
„Když se u půjčky sejdou všechny tři výrazy najednou, tedy bez příjmu, bez registru a také ihned, měli byste se zastavit a půjčku si důkladně prověřit, než se k ní upíšete,“ varuje Petr Jermář.
Jak poznat bezpečného poskytovatele
Nikdy se nenechte zlákat na půjčky od lichvářů, kteří nemají licenci ČNB a u nichž se jen stěží domůžete stejné ochrany, kterou vám automaticky garantuje půjčky od licencovaného poskytovatele. Proto, než cokoliv podepíšete, ověřte si u poskytovatele tři věci:
- licence ČNB – bezpečná půjčka musí pocházet od poskytovatele s licencí České národní banky. ČNB vede veřejný seznam licencovaných subjektů, kde si každého poskytovatele dohledáte
- transparentní RPSN – poskytovatel musí uvést RPSN půjčky předem, stejně tak celkovou cenu a přeplatek
- žádné poplatky předem – licencovaný poskytovatel si nikdy neúčtuje poplatek za samotné vyřízení nebo schválení žádosti.
Případný spor s licencovaným poskytovatelem můžete řešit u finančního arbitra, jehož rozhodnutí má stejné účinky jako rozhodnutí soudu. Spor s poskytovatelem bez licence lze většinou řešit jen před soudem a s vysokými výdaji na zastoupení i na samotné řízení.
Je bezpečné půjčit si od soukromé osoby nebo na IČO?
Krátká odpověď zní: ne, a v situaci nezaměstnanosti obzvlášť ne.
Půjčka od soukromé osoby se neřídí zákonem o spotřebitelském úvěru stejně přísně jako půjčky od licencovaných subjektů, nemáte tam ochranu finančního arbitra a smluvní podmínky si často diktuje ten, kdo peníze půjčuje.
Podobně riziková bývá půjčka na IČO určená na osobní spotřebu. Pokud nejste podnikatel a chcete peníze na běžný život, půjčka „na IČO" (třeba rychle založené kvůli půjčce samotné) vás připraví o ochranu spotřebitele.
Pomůže při žádosti spoludlužník nebo ručitel? Škodí opakované žádosti?
Pokud sami jako nezaměstnaný nesplňujete podmínky pro schválení, řešením často bývá přizvat do žádosti druhou osobu:
- spoludlužník – osoba, která za splácení odpovídá společně s vámi (nikoliv na půl, ale společně a nerozdílně). Víc o tom, co tahle role obnáší, najdete ve vysvětlení pojmu spoludlužník
- ručitel – osoba, která se zaváže splácet za vás, pokud vy sami přestanete být schopní splátky hradit. Podrobnosti popisujeme v pojmu ručitel.
Obě možnosti dokážou šanci na schválení výrazně zvýšit, protože na straně žadatele posilují celkový příjem a jeho stabilitu.
,,Co se týče opakovaného podávání žádostí – ano, může vám to uškodit. Ale spíše v bankovním sektoru. Každá žádost o úvěr se zpravidla promítne do registru dotazů, a pokud během krátké doby požádáte o půjčku na více místech najednou, banky to mohou vyhodnotit jako signál finanční tísně.”

„Nebankovní poskytovatelé naopak přímo počítají s tím, že budete s půjčkou oslovovat víc institucí najednou. Tam se rychlé opakování žádostí považuje téměř za samozřejmost. Nebankovní sektor je totiž postaven na větší konkurenci. Ovšem pozor: tím nemyslíme opakovaní měsíc co měsíc, ale třeba čtyři žádosti v jednom týdnu,“ doplňuje Majer.
Je půjčka pro nezaměstnaného dražší?
Ano, ceny se u této skupiny žadatelů typicky pohybují výš než u standardního úvěru. Poskytovatel totiž nese vyšší riziko, navíc musí projít i kvůli 30denní půjčce stejnou administrativou, jako by vám půjčoval třeba na celý rok.
Co sledovat nejen u ceny, abyste nenaletěli
Při porovnávání nabídek se soustřeďte na:
- RPSN – roční procentní sazbu nákladů, která do jednoho čísla shrnuje úrok i všechny poplatky.
- celkovou částku k zaplacení – kolik korun celkem poskytovateli vrátíte a v kolika splátkách. Typicky: u 30denní půjčky to bývá jediná splátka – budete mít v příštím měsíci tolik peněz na splacení?
- podmínky předčasného splacení – zákon vám umožňuje předčasně splatit půjčku kdykoliv, ale poskytovatel si za to smí účtovat poplatek, pohlídejte si jej
- sankce z prodlení – co se stane, když jednou splátku nestihnete, nebo když si požádáte o její odklad. Sankce dokáží zvyšovat celkový dluh až raketovým tempem.
Kdy je půjčka po ztrátě práce už příliš riziková
Půjčka (jakákoliv) je vhodná jedině tehdy, když si jste jistí, že ji máte z čeho splácet – ať už z podpory, jiné dávky, nebo z peněz, které v dohledné době přijdou (nová práce, odstupné, výplata z brigády dohodnutá dopředu aj.).
Jasným varovným signálem, že jste za hranicí bezpečného zadlužení, je situace, kdy:
- byste novou půjčkou spláceli, starší půjčku
- nemáte žádnou představu, z čeho budete úvěr splácet
- byste kvůli splátce museli sáhnout i na peníze určené na jídlo nebo bydlení.
Co dělat, když po ztrátě zaměstnání skutečně nemáte na základní výdaje
Půjčka není jediná a rozhodně to není ani nejlepší cesta k řešení takto obtížné situace. K dispozici totiž v českém sociálním systému máme hned několik forem pomoci, jimiž se rozhodně nezadlužíte:
- mimořádná okamžitá pomoc (MOP) – jednorázová dávka státní sociální podpory, o kterou se žádá na Úřadu práce v situaci, kdy hrozí vážná újma kvůli nedostatku prostředků (třeba hrozba vystěhování nebo odpojení energií). Na rozdíl od půjčky se nevrací
- tzv. superdávka – pravidelná dávka, která pomáhá pokrýt náklady domácnosti. Spojuje 4 předchozí dávky: příspěvek na bydlení, doplatek na bydlení, příspěvek na živobytí a přídavek na dítě/děti
- odklad splátek u stávajících závazků – pokud už nějakou půjčku splácíte, ozvěte se poskytovateli dřív, než se se splátkou zpozdíte. Odklad nebo úprava splátkového kalendáře vás vyjde levněji než čelit sankcím z prodlení
- jednání s pronajímatelem nebo dodavatelem energií – řada z nich dá přednost dohodě o odkladu platby před tím, aby s vámi řešili prodlení.
Co dělat, pokud už splácíte půjčky, a až následně jste přišli o práci
Tahle situace je jiná než žádost o novou půjčku – tady jde o to, jak zvládnout splácení stávajících dluhů s výrazně nižším příjmem. Co dělat:
- ozvěte se věřiteli sami, a to co nejdřív. Většina bank i nebankovních společností nabízí možnost odkladu splátek nebo úpravu splátkového kalendáře (snížení splátek)
- zvažte konsolidaci více závazků do jedné nižší splátky – podmínkou většinou bývá, že jste dosud spláceli bez prodlení
- pokud vidíte, že dluhy dlouhodobě nezvládnete splatit, poraďte se o možnosti oddlužení (osobního bankrotu). Ten umožňuje část dluhu po splnění podmínek odpustit
Kdo poradí?
Kontaktujte bezplatné poradny při finanční tísni. Pomohou jak s náročnou půjčkou (vyřídit si úpravu splátek, nebo ji zlevnit), tak i s úpravou výdajů tak, abyste novou situaci se sníženým příjmem lépe zvládali.
S konkrétní situací vám mohou pomoct i naši odborníci v poradně banky.cz, kde bezplatně odpovídají na dotazy týkající se půjček i osobních financí.